Loan Book & Interest Manager
3.8वित्तअपडेट किया गया: 17 अक्टूबर 2026
स्क्रीनशॉट
 विश्लेषणकर्ता Mobexer
मैं किसी उधार का हिसाब रखते समय सबसे पहले यह देखता हूं कि किससे या किसे कितना पैसा दिया गया, ब्याज कैसे तय हुआ और अगली बातचीत से पहले कौन-सी रकम साफ करनी है। ऐसे मामलों में Loan Book & Interest Manager का उपयोगी विचार यह है कि ऋण का रिकॉर्ड, ब्याज की गणना और भुगतान पर नजर एक ही जगह रखी जाए। यह वित्त श्रेणी का ऐप है, जिसे TILICHO FINTECH PRIVATE LIMITED ने बनाया है। मेरी राय में इसकी असली उपयोगिता उन लोगों के लिए है जिनका हिसाब कई उधारों में बंटा रहता है और जिन्हें कागज, संदेशों या याददाश्त के सहारे सब जोड़ना पड़ता है।
किस तरह के हिसाब से शुरुआत करें
इसे खोलने से पहले मैं पुराने लेन-देन की जानकारी एकत्र करूंगा: मूल रकम, तय ब्याज, भुगतान की शर्त और अब तक लौटाई गई राशि। यह छोटा-सा तैयारी वाला कदम जरूरी है, क्योंकि अधूरी या अनुमानित एंट्री से बाद की गणना भी भरोसेमंद नहीं रहेगी। खास तौर पर पुराने उधार के मामले में, जहां तारीखें और आंशिक भुगतान याद करना मुश्किल हो सकता है, पहले नोटबुक या बैंक रिकॉर्ड देखकर आंकड़े मिलाना बेहतर है।
यह ऐप मुफ्त है और इसकी आयु रेटिंग 3+ है। इसका मौजूदा संस्करण 4.5.55 है, जबकि इस्तेमाल के लिए Android 7.0 या उससे नया सिस्टम चाहिए। इसे 100K से अधिक बार इंस्टॉल किया गया है; औसत रेटिंग 3.8 है, जो 1.2K रेटिंग और 305 समीक्षाओं पर आधारित है। ये आंकड़े अपने आप में गुणवत्ता की गारंटी नहीं देते, इसलिए मैं इसे पहले अपने काम के छोटे हिस्से पर परखने और फिर पूरा हिसाब स्थानांतरित करने की सलाह दूंगा।
ऋण दर्ज करने से हिसाब समझने तक
इस हिस्से में मैं उधार का हिसाब शुरू करने से पहले जरूरी जानकारी जुटाने और फिर उसे ऐसे दर्ज करने पर ध्यान दूंगा कि बाद में रकम मिलाना आसान रहे। शुरुआत में शर्तों और भुगतान के प्रमाण को साथ रखना छोटी मेहनत लगती है, लेकिन यही आदत रिकॉर्ड को भरोसेमंद बनाती है। आगे मैं देखूंगा कि इस व्यवस्थित एंट्री को रोजमर्रा के हिसाब में कैसे परखना चाहिए।
सेटअप और उपयोग में आसान
जब मैंने पहली बार इस ऐप को डाउनलोड किया, तो मुझे इसका इंटरफेस काफी सरल और यूजर-फ्रेंडली लगा। इंस्टॉलेशन के बाद, आपको अपने सभी ऋणों की जानकारी दर्ज करनी होती है। इसके लिए ऐप आपको एक सहायक विजार्ड प्रोवाइड करता है जो आपके डेटा को आसानी से इंपोर्ट करने में मदद करता है।
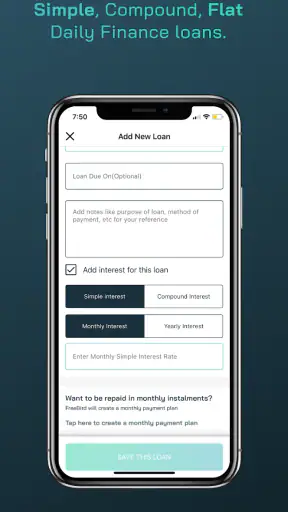
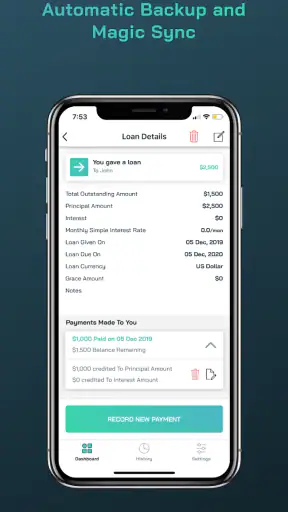
ऐप में ऋण जोड़ने का तरीका बेहद सरल है। आपको सिर्फ मूल राशि, ब्याज दर, और अवधि की जानकारी दर्ज करनी होती है। इसके बाद, ऐप खुद ही आपके लिए एक भुगतान शेड्यूल तैयार कर देता है।
एंट्री को भरोसेमंद रखने की छोटी तरकीब
मैं हर उधार को अलग रिकॉर्ड के रूप में दर्ज करूंगा और नाम या पहचान के साथ ऐसा छोटा संदर्भ रखूंगा जिसे बाद में आसानी से पहचाना जा सके। यदि ब्याज दर या अवधि पर दोनों पक्षों की सहमति किसी कागज या संदेश में दर्ज है, तो एंट्री भरते समय उसी को आधार बनाना बेहतर है। ऐप में दिखाई देने वाली गणना को सहमत शर्तों का विकल्प न मानें: इनपुट गलत होगा तो साफ दिखने वाला शेड्यूल भी गलत दिशा दे सकता है।
न्यूज़रूम से ताज़ा खबरें
Among Us की असली परीक्षा: दोस्तों की शरारत, जुड़ाव की रुकावट
Block Blast! क्यों बना यह गेम आपका नया डिजिटल साथी
Zomato के साथ ऑनलाइन फूड ऑर्डरिंग का नया अनुभव
गढ़ी वाला खेल : Car Games 3D की रोमांचक दुनिया का मुकाबला
WhatsApp Messenger: आपका अति आवश्यक संचार साधन
MX Player: Video Player और OTT की गहराई से समीक्षा
आंशिक भुगतान होने पर उसे दर्ज करने से पहले यह तय कर लेना उपयोगी है कि वह भुगतान मूलधन में गिना जा रहा है, ब्याज में, या दोनों में। अलग-अलग पक्ष इस बात को अलग तरह से समझ सकते हैं। इसलिए भुगतान का हिसाब ऐप में अपडेट करने के साथ अपनी रसीद या बातचीत का रिकॉर्ड भी संभालें। यह दोहरी जांच खासकर तब मदद करती है जब एक ही व्यक्ति से कई बार लेन-देन हुआ हो।
विशेषताएं जो बनाती हैं इसे खास
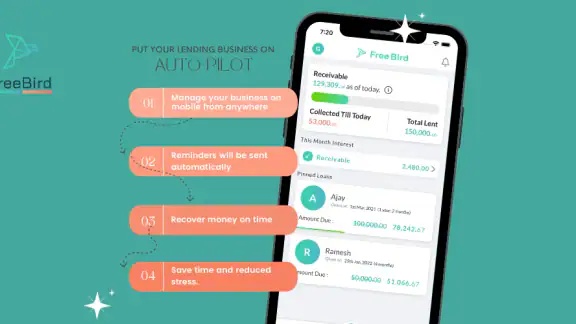
इस ऐप की कुछ विशेषताएं इसे अन्य वित्तीय ऐप्स से अलग बनाती हैं। सबसे पहले, इसमें एक अलर्ट सिस्टम है जो आपको समय पर भुगतान के लिए रिमाइंड करता है। इससे आप कभी भी अपने भुगतान की तारीख नहीं भूलते।
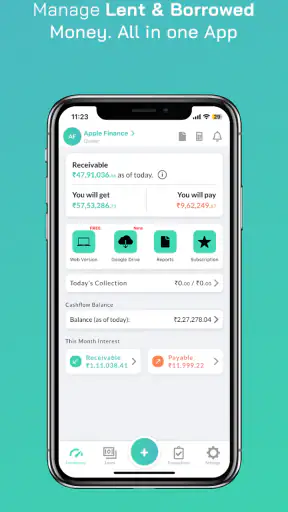
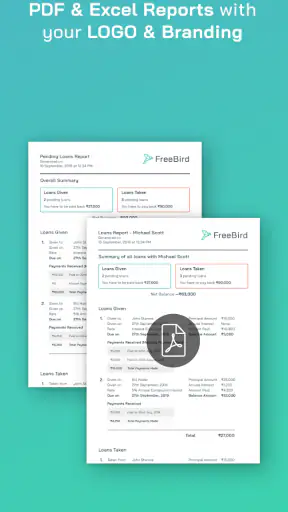
इसके अलावा, इसमें एक विस्तृत रिपोर्ट सिस्टम है जो आपको आपके सभी ऋणों का पूरा विवरण देता है। यह आपको यह भी बताता है कि किस ऋण पर कितना ब्याज लग रहा है और आपको कितना भुगतान करना बाकी है।
रिमाइंडर और रिपोर्ट को काम में कैसे लें
रिमाइंडर को मैं अंतिम सूचना नहीं, बल्कि अपनी तैयारी शुरू करने का संकेत मानूंगा। उदाहरण के लिए, यदि किसी देनदार से अगले सप्ताह भुगतान आना है, तो पहले से उससे पुष्टि करना और रिकॉर्ड में पिछली किस्त मिलाना समझदारी है। किसी तारीख पर निर्भर रहने से पहले यह भी देख लें कि वह आपके वास्तविक समझौते से मेल खाती है। अलर्ट ध्यान दिला सकता है, लेकिन भुगतान अपने आप नहीं करता और न ही सामने वाले व्यक्ति से संपर्क की जगह लेता है।
रिपोर्ट का अच्छा उपयोग सिर्फ कुल बकाया देखने में नहीं, बल्कि अलग-अलग ऋणों की तुलना करने में है। मैं पहले उन खातों को देखूंगा जहां ब्याज ज्यादा बढ़ रहा हो या भुगतान की तारीख पास हो, फिर उपलब्ध नकदी के हिसाब से प्राथमिकता तय करूंगा। हालांकि रिपोर्ट को अंतिम वित्तीय सलाह न समझें; लेन-देन की शर्तें बदलें तो रिकॉर्ड भी उसी समय ठीक करना जरूरी है।
एक व्यस्त दिन में इसका व्यावहारिक इस्तेमाल
मान लीजिए मैं छोटी दुकान चलाता हूं और दो ग्राहकों को अलग-अलग समय पर उधार दिया है। दिन के आखिर में कागज पर कुल रकम याद रखने के बजाय मैं दोनों की मूल राशि और तय शर्तें अलग दर्ज करूंगा। जब उनमें से एक आंशिक भुगतान करे, तो मैं रसीद देखकर उसी खाते का बकाया अपडेट करूंगा। फिर रिपोर्ट से देख सकता हूं कि दूसरे खाते पर कितना बाकी है और रिमाइंडर से अगली तय तारीख याद रख सकता हूं। इस क्रम में सबसे महत्वपूर्ण काम भुगतान की पुष्टि और सही रिकॉर्ड है; ऐप हिसाब को व्यवस्थित करता है, विवाद का फैसला नहीं।
कागज, स्प्रेडशीट और दूसरे वित्तीय साधनों से तुलना
नोटबुक या साधारण स्प्रेडशीट तब ठीक रहती है जब लेन-देन कम हों और गणना सीधी हो। उनका फायदा यह है कि मैं अपनी पसंद के कॉलम बना सकता हूं, लेकिन तारीखें और ब्याज हाथ से जांचने पड़ते हैं और एक रिकॉर्ड छूट जाए तो पूरा जोड़ बिगड़ सकता है। इस ऐप का संभावित लाभ यह है कि ऋण-केंद्रित हिसाब, भुगतान शेड्यूल और रिपोर्ट एक साथ मिलते हैं। दूसरी ओर, यदि मुझे पूरे घरेलू बजट, खर्चों की श्रेणियों या बैंक खातों का समेकित दृश्य चाहिए, तो सामान्य बजट ऐप या अपनी व्यवस्थित स्प्रेडशीट ज्यादा उपयुक्त हो सकती है।
व्यक्तिगत उधार देने वाले के लिए यह साधारण नोट्स से ज्यादा अनुशासित तरीका दे सकता है, जबकि औपचारिक लेखांकन करने वाले कारोबार को इससे अधिक व्यापक लेखा प्रणाली की जरूरत पड़ सकती है। मेरा व्यावहारिक सुझाव है कि इसे पहले कुछ सक्रिय खातों पर आजमाएं और देखें कि इसकी रिपोर्ट आपकी रोजमर्रा की मिलान प्रक्रिया से मेल खाती है या नहीं। सारे पुराने रिकॉर्ड एक साथ डालने की जल्दबाजी करने से गलती ढूंढना कठिन हो सकता है।
किसके लिए उपयोगी, और किसे दूसरा रास्ता चुनना चाहिए
यह उन दुकानदारों, छोटे कारोबारियों और निजी तौर पर उधार देने या लेने वाले लोगों के लिए उपयोगी हो सकता है जिन्हें एक से अधिक देय रकम का हिसाब रखना पड़ता है। यदि आप अपने परिवार के भीतर दिए गए उधार को भी साफ-सुथरे ढंग से दर्ज करना चाहते हैं, तो अलग रिकॉर्ड बातचीत को स्पष्ट बनाने में मदद कर सकता है। इसका फायदा तब अधिक है जब आप नियमित रूप से भुगतान की तारीख और ब्याज देखते हैं, न कि केवल हिसाब भूल जाने के बाद ऐप खोलते हैं।
अगर आपके पास सिर्फ एक साधारण, बिना ब्याज वाला लेन-देन है और आप पहले से कैलेंडर या नोट्स में उसे ठीक संभाल लेते हैं, तो अलग ऐप रखना अनावश्यक लग सकता है। इसी तरह, जो लोग स्वचालित बैंक मिलान, विस्तृत नकदी-प्रवाह योजना या पेशेवर खाताबही की उम्मीद करते हैं, उन्हें पहले अपनी जरूरत स्पष्ट करनी चाहिए; ऋण का रिकॉर्ड रखने वाला ऐप हर वित्तीय काम का विकल्प नहीं होता। उपयोग से पहले यह भी सोचें कि संवेदनशील उधार जानकारी को फोन में दर्ज करना आपके लिए कितना सहज है और उसे नियमित रूप से सही रखने का समय देंगे या नहीं।
जहां प्रक्रिया अटक सकती है
सबसे बड़ी रुकावट गलत शुरुआती जानकारी है। ब्याज की दर, अवधि या किस्त की तारीख अस्पष्ट हो तो ऐप में बनी गणना पर आंख बंद करके भरोसा नहीं करना चाहिए। कई बार लोग रकम दर्ज करते हैं लेकिन बाद में नकद भुगतान अपडेट करना भूल जाते हैं; ऐसी स्थिति में रिपोर्ट वास्तविक बकाया से अलग हो सकती है। इसलिए हर भुगतान के बाद उसी समय एंट्री जांचना, बाद में याद से सुधार करने की तुलना में अधिक सुरक्षित आदत है।
एक और व्यावहारिक बात यह है कि अलर्ट तभी मददगार है जब तारीखें सही रखी गई हों और फोन पर सूचना देखी जाए। यदि आपका उधार अनियमित किस्तों में लौटता है या शर्तें बीच में बदलती हैं, तो रिकॉर्ड को भी उसी अनुरूप संशोधित करना पड़ेगा। इसे पूरी तरह स्वचालित वसूली या कानूनी दस्तावेज की तरह न लें। बड़े या विवादित लेन-देन में लिखित सहमति और भुगतान का अलग प्रमाण बनाए रखना अब भी जरूरी है।
खर्च और भरोसे को लेकर मेरी सावधानी
बुनियादी ऐप मुफ्त है, लेकिन इसमें प्रति आइटम ₹599 से ₹3,999 तक की इन-ऐप खरीदारी भी उपलब्ध है। इसलिए खरीद का संकेत दिखे तो पहले यह समझें कि वह किस सुविधा के लिए है और क्या वह आपकी जरूरत के लिए जरूरी है; सिर्फ इसलिए भुगतान न करें कि आप अपना ऋण रिकॉर्ड व्यवस्थित करना चाहते हैं। मैं पहले मुफ्त उपयोग में अपना सामान्य कार्यप्रवाह परखूंगा और तभी अतिरिक्त खर्च पर विचार करूंगा जब उससे मिलने वाला लाभ साफ हो।
किसी वित्तीय रिकॉर्ड ऐप को चुनते समय मेरी कसौटी केवल आकर्षक स्क्रीन नहीं होती। मैं देखता हूं कि क्या मैं हर लेन-देन समय पर दर्ज कर पाऊंगा, क्या रिपोर्ट मेरे अपने हिसाब से मिलती है और क्या ऐप मेरी जरूरत से ज्यादा जटिल तो नहीं। इस मामले में इसका ऋण-केंद्रित फोकस उपयोगी है, लेकिन उपयोगकर्ता की नियमितता ही रिकॉर्ड को विश्वसनीय बनाती है।
क्या है Loan Book & Interest Manager?
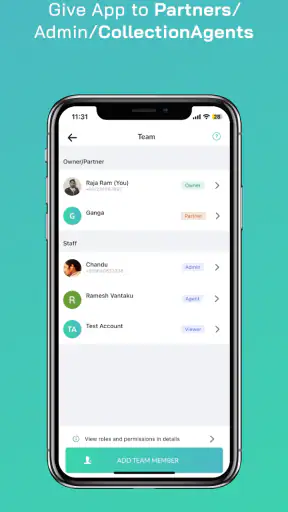
यह ऐप विशेष रूप से उन लोगों के लिए बनाया गया है जो अपने ऋण के ब्याज और भुगतान को व्यवस्थित रूप से मैनेज करना चाहते हैं। यह न केवल आपके सभी ऋणों को एक ही जगह पर ट्रैक करता है, बल्कि आपको यह भी बताता है कि आपको कब और कितना भुगतान करना है।
क्यों है यह आपके लिए सही?
अगर आप एक बिजनेस पर्सन हैं या आपके पास कई ऋण हैं, तो यह ऐप आपके लिए एक बेस्ट फ्रेंड बन सकता है। यह न केवल आपके वित्तीय जीवन को व्यवस्थित करता है, बल्कि आपको मानसिक शांति भी देता है।
आपको बस अपने सभी ऋणों की जानकारी इसमें दर्ज करनी होती है और यह ऐप खुद ही बाकी काम संभाल लेता है। यह आपको हर महीने की शुरुआत में आपके सभी देय भुगतान की एक सूची भी भेजता है ताकि आप अपने वित्तीय लक्ष्यों से कभी न भटके।
समाप्ति विचार
अंत में, Loan Book & Interest Manager उन सभी के लिए एक आवश्यक टूल है जो अपने वित्तीय जीवन को व्यवस्थित और सरल बनाना चाहते हैं। इसका उपयोग करते समय मुझे कभी भी कोई समस्या नहीं हुई और इसकी विशेषताएं वाकई में बहुत प्रभावशाली हैं।
अगर आप भी अपने वित्तीय जीवन को आसान बनाना चाहते हैं, तो इस ऐप को एक बार जरूर आजमाएं। मुझे यकीन है कि आप भी मेरी तरह इसके फैन बन जाएंगे।
मेरी अंतिम सलाह इसे हर तरह के पैसों के प्रबंधन का समाधान मानने के बजाय एक विशेष काम के औजार के रूप में देखना है। यदि आपका मुख्य तनाव उधार की शर्तें, बकाया और अगली भुगतान तारीख भूलना है, तो एक जगह व्यवस्थित रिकॉर्ड रखने का विचार आपके लिए सार्थक हो सकता है। शुरुआत छोटे और हाल के लेन-देन से करें, फिर अपने वास्तविक भुगतान रिकॉर्ड से रिपोर्ट का मिलान करें।
इस तरह आप जल्दी समझ पाएंगे कि ऐप आपकी आदतों के साथ फिट बैठता है या नहीं। अगर आप प्रविष्टियां नियमित रख सकते हैं, तो यह कागजों और याददाश्त के बीच होने वाली उलझन घटाने में मदद कर सकता है; यदि नहीं, तो सरल कैलेंडर या स्प्रेडशीट पर्याप्त रह सकती है। मेरे लिए फैसला इसी पर निर्भर करेगा कि रिकॉर्ड सही रखने में लगने वाला प्रयास, मिलने वाली स्पष्टता से कम है या नहीं।
अक्सर पूछे जाने वाले सवाल
क्या Loan Book & Interest Manager ऐप सुरक्षित है?
हाँ, Loan Book & Interest Manager ऐप डाटा सुरक्षा को प्राथमिकता देता है। यह ऐप उपयोगकर्ता की जानकारी को एन्क्रिप्टेड रूप में स्टोर करता है और गोपनीयता नीति का पालन करता है। हालांकि, हमेशा सुनिश्चित करें कि आप ऐप को आधिकारिक स्टोर से ही डाउनलोड करें।
क्या इस ऐप को ऑफलाइन इस्तेमाल किया जा सकता है?
Loan Book & Interest Manager ऐप के कई फीचर्स ऑफलाइन भी उपलब्ध हैं। हालांकि, कुछ फंक्शन्स जैसे कि डेटा बैकअप और अपडेट्स के लिए इंटरनेट कनेक्शन की आवश्यकता हो सकती है। ऑफलाइन मोड में भी आप अपने अधिकांश कार्यों का प्रबंधन कर सकते हैं।
क्या यह ऐप मल्टीपल अकाउंट्स को सपोर्ट करता है?
जी हाँ, Loan Book & Interest Manager ऐप कई अकाउंट्स को मैनेज करने की सुविधा प्रदान करता है। आप विभिन्न लोन और निवेश को ट्रैक कर सकते हैं और साथ ही उन्हें अलग-अलग कैटेगरी में व्यवस्थित कर सकते हैं जिससे प्रबंधन आसान हो जाता है।
क्या इस ऐप में रिमाइंडर फीचर है?
हाँ, इस ऐप में रिमाइंडर फीचर उपलब्ध है। यह फीचर आपको समय पर भुगतान करने और अन्य महत्वपूर्ण तिथियों की याद दिलाता है। आप नोटिफिकेशन सेट कर सकते हैं ताकि कोई भी ड्यू डेट मिस न हो।
क्या डेटा बैकअप का विकल्प है?
जी हाँ, Loan Book & Interest Manager ऐप में डेटा बैकअप का विकल्प उपलब्ध है। आप अपने डेटा को क्लाउड पर सुरक्षित कर सकते हैं जिससे डिवाइस खो जाने या खराब होने की स्थिति में डेटा सुरक्षित रहता है। यह फीचर उपयोगकर्ता की सुविधा और सुरक्षा को ध्यान में रखते हुए डिजाइन किया गया है।
डाउनलोड